全球芯片博弈新局 美国政策收紧与英特尔延期下的中国自给率跃升
全球半导体产业的地缘政治格局正经历深刻重塑,芯片作为数字经济的核心基石,其供应链安全已成为大国战略博弈的焦点。美国、中国以及全球主要芯片企业间的互动,交织出了一幅充满变数与挑战的新图景。
一、美国芯片政策:从“卡脖子”到“筑高墙”
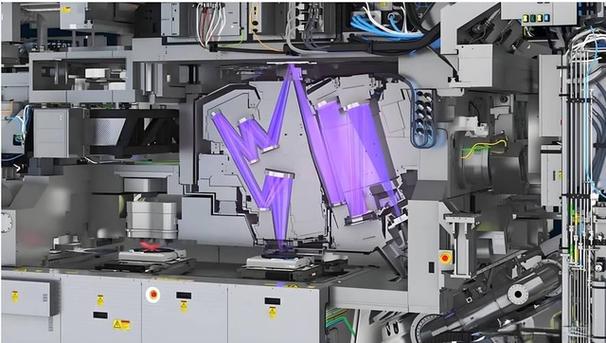
自2022年《芯片与科学法案》出台以来,美国对华芯片政策持续收紧,呈现出从单点限制向系统性围堵演变的态势。一方面,美国商务部工业与安全局(BISA)不断更新出口管制清单,先进制程芯片、关键制造设备(如EUV光刻机)及高端设计软件(EDA)的对华出口均受到严格限制。另一方面,美国还通过“外国直接产品规则”等长臂管辖手段,施压盟友跟进步伐,试图切断中国获取先进芯片技术的渠道。
这种政策的实质,是试图维持美国在半导体领域的绝对技术代差,延缓中国在人工智能、超算等尖端领域的追赶速度。这种行政干预不仅扰乱了全球分工体系,也引发了盟友企业的担忧和反弹。
二、英特尔工厂延期:本土制造回流的现实困境
作为美国本土芯片制造的标杆企业,英特尔被华盛顿寄予厚望,其在美国俄亥俄州、亚利桑那州等地的晶圆厂建设被视为“制造业回流”的核心象征。英特尔近期却频繁宣布工厂建设延期或产能爬坡放缓。表面原因包括:建筑成本飙升、技术工人短缺、设备安装调试复杂等;深层原因则在于:芯片产业高度全球化,强行抽离中国市场和全球供应链,导致成本失控;英特尔自身在先进制程(如Intel 18A/20A)研发与量产上遭遇挑战,导致投资节奏被迫调整。
英特尔工厂延期,折射出美国振兴本土芯片制造的困境:仅靠政府补贴和行政命令,难以在短期内修复被政治撕裂的产业生态,高成本、低效率的美国制造基地,性价比难以匹敌亚洲成熟集群。
三、中国芯片自给率:在压力下持续提升
面对外部技术封锁,中国芯片产业选择了“自主可控”与“开放合作”双轨并行的策略,自给率在过去几年中稳步提升。据中国海关及行业机构数据,2023年中国芯片自给率约为23%,预计2025年将达到30%左右,尤其在成熟制程(28nm及以上)领域,国产化率已大幅增长。
这一进步得益于多个因素:一是国家集成电路产业投资基金(大基金)二、三期持续注入数千亿元资金,撬动社会资本投入;二是以中芯国际、华虹半导体为代表的晶圆代工厂加速扩产,产能不断释放;三是华为、中微公司、北方华创等企业在芯片设计、刻蚀机、薄膜沉积设备等环节取得单点突破,逐步构建起去美化产线;四是新能源汽车、光伏、工业控制等下游市场的爆发,为国产芯片提供了宽广的“练兵场”。
挑战依然严峻。在7nm及以下先进制程、EUV光刻机、高端光刻胶、先进封装等领域,中国仍存在明显短板,追赶之路任重道远。但不可否认的是,中国芯片产业的内生动力已被激活,初步形成了设计、制造、封测、设备、材料协同发展的新局面。
四、未来展望:博弈与合作中的动态平衡
美国的政策收紧与英特尔延期,恰似一枚硬币的两面:一面是霸权护持下的技术脱钩冲动,另一面则是全球化产业规律下的现实约束。中国则在被“卡脖子”的压力下,将芯片自给提升到了国家安全高度,同时积极推动RISC-V架构、Chiplet小芯片、先进封装等新赛道布局,以求换道超车。
全球半导体格局可能走向“有限脱钩、区域集聚”的新常态。美国、欧洲、日韩、中国两岸三地将形成各自有所侧重的芯片供应生态圈。而最终胜负手在于:谁能更高效地整合全球创新资源,谁能在开放与安全之间找到平衡。对正处于爬坡过坎期的中国芯片产业而言,时间窗口真实存在,唯有坚定自主研发,同时拥抱国际协作,方能在大变局中真正站稳脚跟,实现从“跟跑”到“并跑”再到“领跑”的跨越。
如若转载,请注明出处:http://www.shinwu-elec.com/product/22.html
更新时间:2026-10-26 09:01:46